

Aladin : Bank Syariah Digital
oleh PT Bank Aladin Syariah Tbk
4,1
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,1
- Harga
- Free
- Unduh
- 5.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
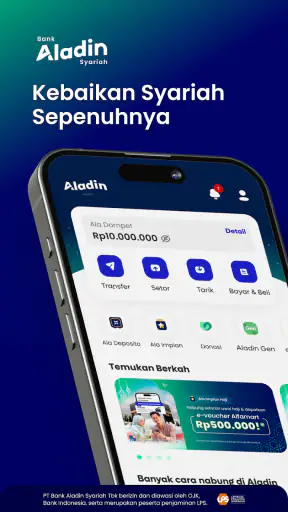
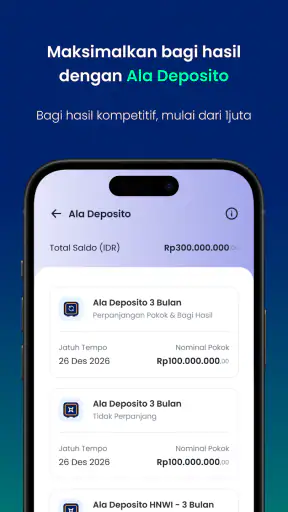
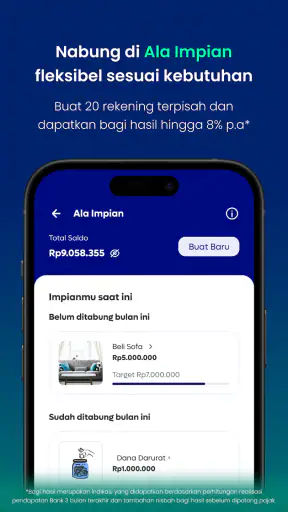
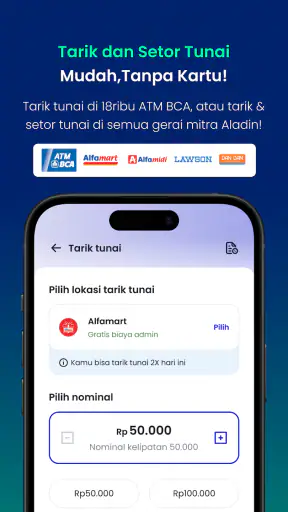
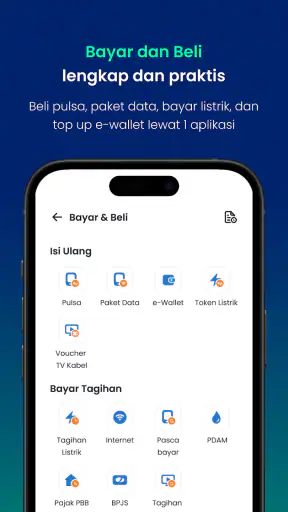
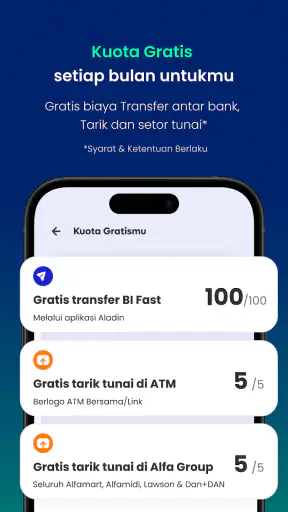
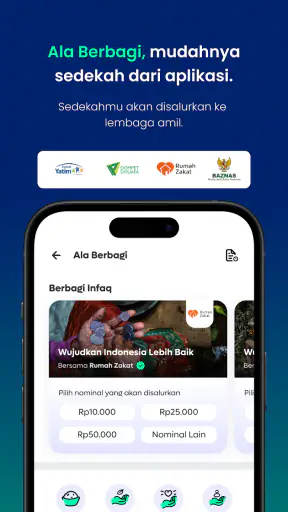
 Analisis oleh Getfullapps
Saya melihat Aladin sebagai aplikasi keuangan yang mencoba memindahkan pengalaman membuka tabungan syariah ke layar ponsel. Pengembangnya, PT Bank Aladin Syariah Tbk, menempatkan proses perbankan digital dalam bentuk yang cukup mudah didekati, terutama untuk orang yang ingin mulai mengenal layanan bank syariah tanpa harus menjadikan kunjungan ke kantor cabang sebagai langkah pertama. Setelah mencobanya, kesan saya cukup jelas: aplikasi ini paling masuk akal bagi pengguna yang nyaman mengurus kebutuhan finansial lewat ponsel dan memiliki koneksi internet yang stabil.
Nilai utama aplikasi ini bukan sekadar karena tampil sebagai bank digital, melainkan karena ia menggabungkan akses perbankan dengan pilihan prinsip syariah. Itu membuatnya berbeda dari aplikasi dompet digital biasa. Namun, perbedaan tersebut juga berarti saya tidak akan menilainya hanya dari kecepatan membuka halaman atau tampilan antarmuka. Hal yang lebih penting adalah bagaimana aplikasi ini terasa ketika dipakai di situasi nyata: saat jaringan berubah-ubah, ketika saya sedang berpindah tempat, atau ketika proses perbankan terhenti di tengah jalan.
Pengalaman memakai Aladin di situasi yang bergantung pada jaringan
Aladin termasuk aplikasi keuangan, bukan sekadar alat pembayaran cepat. Dari awal, saya memandangnya sebagai pintu masuk ke layanan bank syariah digital. Proses seperti membuka tabungan membutuhkan perhatian lebih daripada sekadar memasukkan nominal dan menekan tombol kirim. Pengguna perlu membaca instruksi, menyiapkan informasi yang diminta, lalu mengikuti tahap-tahap yang muncul di layar. Karena itu, koneksi internet yang tidak konsisten bisa terasa lebih mengganggu dibanding saat memakai aplikasi hiburan.
Ketika jaringan lancar, alurnya terasa lebih mudah diikuti. Saya bisa menyelesaikan satu tahap, membaca keterangan berikutnya, dan melanjutkan tanpa terlalu banyak jeda. Sebaliknya, ketika koneksi melemah, masalahnya bukan hanya halaman yang lambat terbuka. Dalam aplikasi keuangan, jeda semacam itu membuat saya ragu apakah tindakan sebelumnya sudah diterima atau belum. Saya cenderung menunggu lebih lama sebelum mencoba lagi agar tidak mengulangi proses atau menekan perintah yang sama.
Di sinilah saya menyarankan pengguna baru melakukan pendaftaran atau pengaturan awal ketika berada di tempat dengan sinyal baik. Jangan menjadikannya pekerjaan sambil terburu-buru di kendaraan, di area ramai, atau ketika ponsel terus berpindah antara jaringan. Strategi sederhana ini mengurangi kebingungan, terutama bila ada tahap yang membutuhkan perpindahan layar dan konfirmasi.
Untuk kebutuhan sehari-hari, ketergantungan pada koneksi juga memengaruhi cara saya menggunakan aplikasi. Saya tidak menganggap Aladin sebagai buku catatan saldo yang bisa dibuka kapan saja tanpa memikirkan jaringan. Lebih tepat jika aplikasi ini diperlakukan sebagai akses langsung ke layanan bank: buka ketika perlu, pastikan koneksi cukup, kemudian periksa kembali hasil tindakan sebelum menutupnya. Kebiasaan tersebut terasa lebih aman daripada melakukan transaksi secara tergesa-gesa.
Contoh penggunaan saat sedang bepergian
Bayangkan saya sedang berada di luar rumah dan ingin memastikan dana tersedia sebelum membayar sesuatu. Dengan aplikasi bank digital, saya tentu berharap bisa memeriksa kebutuhan itu dari ponsel. Namun, pengalaman tersebut tetap dipengaruhi kualitas koneksi di lokasi. Jika halaman membutuhkan waktu untuk memuat, saya perlu memberi ruang untuk prosesnya dan tidak langsung menganggap aplikasi bermasalah.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Dalam situasi seperti ini, saya biasanya menyiapkan ponsel lebih dulu: baterai cukup, koneksi aktif, dan aplikasi sudah diperbarui. Saya juga menghindari membuka terlalu banyak aplikasi bersamaan. Ini bukan trik khusus Aladin, tetapi sangat membantu ketika aplikasi keuangan harus bekerja di tengah kondisi ponsel yang tidak ideal. Bagi saya, kenyamanan paling terasa ketika aplikasi dibuka untuk satu tujuan yang jelas, bukan sambil berpindah-pindah tugas.
Pengalaman ini juga menunjukkan perbedaan antara Aladin dan dompet digital. Dompet digital biasanya terasa praktis untuk pembayaran cepat, sedangkan aplikasi bank syariah memiliki peran yang lebih mendasar dalam mengelola rekening. Jika kebutuhan saya hanya membayar nominal kecil secepat mungkin, alat pembayaran yang sudah biasa dipakai mungkin terasa lebih ringkas. Namun, jika saya ingin menjadikan rekening syariah sebagai bagian dari pengelolaan keuangan, Aladin memiliki konteks yang lebih sesuai.
Dipakai di ponsel, bukan hanya di meja
Kekuatan aplikasi ini terlihat dari sifatnya yang mobile. Saya tidak perlu menganggap urusan tabungan sebagai kegiatan yang harus menunggu waktu khusus di kantor bank. Ponsel menjadi titik akses utama, sehingga pengguna bisa memulai proses ketika sedang berada di rumah, ruang kerja, atau tempat lain yang cukup nyaman untuk membaca instruksi dengan teliti.
Meski begitu, mobile tidak selalu berarti serba cepat. Layar ponsel yang lebih kecil membuat saya harus lebih fokus, terutama ketika membaca keterangan terkait layanan keuangan. Menekan tombol terlalu cepat hanya karena ingin segera selesai bukan kebiasaan yang baik. Saya lebih menyukai pendekatan bertahap: baca, pastikan informasi benar, lalu lanjutkan. Cara ini mungkin terasa sedikit lebih lambat, tetapi mengurangi risiko kesalahan akibat terburu-buru.
Pengguna dengan ponsel lama juga perlu memperhatikan kondisi perangkat. Aladin dapat dipasang pada perangkat dengan sistem operasi Android 6.0 atau yang lebih baru, dan versi aplikasinya tercatat sebagai 1.100.1. Dalam praktiknya, kelancaran tidak hanya bergantung pada versi sistem operasi. Ruang penyimpanan, kondisi memori, dan kestabilan aplikasi lain yang berjalan bersamaan turut menentukan apakah pengalaman terasa nyaman.
Saya juga melihat pentingnya membedakan antara memakai aplikasi di jaringan seluler dan Wi-Fi. Di rumah, Wi-Fi biasanya memberi rasa lebih tenang untuk proses yang membutuhkan beberapa tahap. Saat memakai data seluler, saya lebih berhati-hati dan menunggu sampai indikator jaringan cukup stabil. Saya tidak ingin mengulang langkah hanya karena koneksi berubah ketika aplikasi sedang memproses permintaan.
Ketika proses terhenti atau hasilnya belum jelas
Bagian paling penting dari aplikasi keuangan bukan hanya saat semuanya berjalan mulus, melainkan saat terjadi gangguan. Misalnya, layar berhenti memuat setelah saya menekan tombol, aplikasi tertutup, atau koneksi terputus sebelum hasil terlihat. Dalam kondisi seperti itu, langkah pertama saya adalah tidak langsung mengulangi tindakan. Saya menunggu sebentar, membuka kembali aplikasi, lalu memeriksa status atau riwayat yang tersedia sebelum mencoba lagi.
Kebiasaan tersebut penting karena pengguna sering mengira kegagalan tampilan berarti kegagalan transaksi. Padahal, dua hal itu belum tentu sama. Menekan tombol berulang kali justru dapat membuat keadaan makin membingungkan. Saya lebih memilih mencatat waktu kejadian dan detail tindakan yang dilakukan, kemudian mencari petunjuk di dalam aplikasi atau menghubungi dukungan resmi bila statusnya tetap tidak jelas.
Aladin terasa lebih cocok untuk orang yang bersedia sedikit teliti dalam situasi seperti ini. Aplikasi perbankan bukan tempat yang ideal untuk kebiasaan “coba lagi saja” tanpa memeriksa hasil sebelumnya. Jika saya sedang terburu-buru dan membutuhkan kepastian instan, saya akan menunda tindakan sampai koneksi stabil atau memilih metode lain yang memang sudah siap digunakan. Ini bukan kelemahan mutlak aplikasi, tetapi konsekuensi memakai layanan finansial melalui jaringan internet.
Saya juga menyarankan pengguna menyimpan informasi penting secara pribadi, seperti waktu melakukan tindakan dan tujuan penggunaannya. Bukan untuk menyimpan data sensitif sembarangan, melainkan agar penelusuran lebih mudah bila terjadi kendala. Saat meminta bantuan, penjelasan yang runtut biasanya lebih berguna daripada hanya mengatakan aplikasi tidak bekerja.
Menghemat data tanpa mengorbankan ketelitian
Karena Aladin digunakan untuk kebutuhan keuangan, pemakaian data seharusnya tidak menjadi alasan untuk melewati informasi penting. Saya tidak akan menyarankan membuka aplikasi sambil terus memuat ulang halaman. Lebih baik menunggu koneksi yang cukup, menyelesaikan satu tujuan, lalu menutup aplikasi setelah hasilnya dipastikan.
Pengguna yang memiliki kuota terbatas bisa memilih waktu dan tempat dengan koneksi lebih stabil. Menghindari pembaruan sistem atau penggunaan aplikasi berat secara bersamaan juga membantu menjaga ponsel tetap responsif. Saya tidak melihat kebutuhan untuk membuka aplikasi berulang kali hanya untuk memeriksa hal yang sama. Tentukan dulu apa yang ingin dilakukan: mengecek rekening, mengatur tabungan, atau menyelesaikan kebutuhan perbankan tertentu, lalu fokus pada tujuan tersebut.
Pengaturan hemat data pada ponsel juga layak dipertimbangkan, tetapi jangan sampai memblokir akses aplikasi secara tidak sengaja. Jika mode pembatasan data membuat proses latar belakang atau pemuatan tertentu terganggu, pengalaman bisa terasa seperti aplikasi tidak merespons. Saya akan mengaktifkan pembatasan dengan hati-hati dan memeriksa kembali bila aplikasi tiba-tiba tidak berjalan seperti biasa.
Aspek lain yang saya anggap penting adalah keamanan penggunaan di jaringan publik. Koneksi yang tersedia di tempat umum memang praktis, tetapi urusan perbankan sebaiknya dilakukan dengan kewaspadaan lebih tinggi. Saya lebih nyaman memakai jaringan pribadi atau koneksi seluler yang saya kenal, terutama ketika harus memasukkan informasi atau melakukan tindakan penting. Tidak ada gunanya menghemat kuota jika akhirnya mengorbankan ketenangan saat mengakses rekening.
Siapa yang paling cocok menggunakan aplikasi ini?
Menurut saya, Aladin cocok untuk orang yang ingin mencoba tabungan syariah melalui ponsel dan tidak keberatan mengatur urusan finansial secara mandiri. Pengguna baru dalam dunia perbankan digital juga bisa terbantu karena konsepnya langsung berangkat dari kebutuhan rekening, bukan hanya saldo untuk pembayaran singkat. Orang yang ingin memisahkan dana berdasarkan tujuan juga dapat menjadikan rekening digital sebagai bagian dari kebiasaan mengelola uang, selama mereka tetap memahami ketentuan layanan yang digunakan.
Aplikasi ini juga menarik bagi pengguna yang mengutamakan akses jarak jauh. Tidak semua orang tinggal dekat kantor cabang atau memiliki waktu luang untuk mengurus pembukaan tabungan secara langsung. Dengan pendekatan melalui aplikasi, langkah awal bisa dilakukan dari ponsel. Namun, saya tetap menyarankan membaca setiap keterangan sebelum menyetujui sesuatu, bukan menganggap proses digital berarti semua tahap otomatis dan tanpa tanggung jawab pengguna.
Di sisi lain, Aladin mungkin kurang cocok bagi orang yang menginginkan pengalaman sepenuhnya tanpa koneksi atau yang sering berada di lokasi dengan sinyal buruk. Aplikasi ini juga bukan pilihan paling tepat bagi pengguna yang hanya membutuhkan alat pembayaran sederhana dan sudah nyaman dengan dompet digital. Jika kebutuhan utama saya adalah transaksi cepat dalam ekosistem yang sudah saya gunakan setiap hari, berpindah ke aplikasi bank baru bisa terasa tidak perlu.
Pengguna yang membutuhkan layanan perbankan sangat kompleks juga sebaiknya menilai kebutuhannya terlebih dahulu. Aplikasi bank digital dapat menjadi praktis, tetapi tidak otomatis menggantikan semua kebiasaan atau layanan dari bank konvensional. Saya akan memilih Aladin ketika fokus saya adalah akses rekening syariah melalui ponsel, bukan ketika saya mencari satu aplikasi yang harus menangani seluruh kebutuhan keuangan tanpa batas.
Posisinya dibandingkan pilihan perbankan biasa
Dibandingkan bank konvensional yang mengandalkan kantor cabang, Aladin menawarkan pengalaman yang lebih berpusat pada ponsel. Keuntungannya terasa dari fleksibilitas waktu dan tempat. Saya bisa memulai proses tanpa menjadikan perjalanan ke cabang sebagai bagian utama dari pengalaman. Kekurangannya, saya harus lebih mandiri saat membaca instruksi, memastikan jaringan, dan menangani situasi ketika proses digital tidak langsung memberikan hasil yang jelas.
Dibandingkan dompet digital, perbedaannya terletak pada fungsi utama. Dompet digital biasanya unggul untuk pembayaran cepat dan aktivitas harian yang sangat singkat. Aladin lebih tepat dipahami sebagai aplikasi rekening bank syariah. Karena itu, saya tidak akan membandingkan keduanya hanya dari jumlah ketukan di layar. Pertanyaan yang lebih berguna adalah: apakah saya membutuhkan rekening berbasis prinsip syariah, atau hanya alat pembayaran yang praktis?
Aladin tercatat gratis dan ditujukan untuk pengguna dengan rating usia 3+, sehingga hambatan awal untuk mengenalnya relatif rendah. Di Google Play, aplikasi ini memiliki rata-rata 4,1 dari sekitar 44 ribu rating, dengan lebih dari 33 ribu ulasan dan telah mencapai lebih dari 5 juta instalasi. Angka tersebut menunjukkan jangkauan yang sudah luas, tetapi saya tetap menganggap pengalaman pribadi akan bergantung pada perangkat, koneksi, dan cara pengguna menjalankan prosesnya.
Versi yang saya lihat adalah 1.100.1. Bagi saya, informasi versi penting bukan untuk mengejar angka terbaru, melainkan sebagai pengingat agar aplikasi tetap diperbarui melalui saluran resmi. Pembaruan dapat membantu menjaga kompatibilitas, tetapi pengguna tetap perlu memeriksa ulang tampilan dan alur setelah aplikasi berubah. Jangan melakukan tindakan finansial penting hanya berdasarkan ingatan dari versi lama.
Penilaian akhir tentang konektivitas dan kenyamanan
Setelah menimbang cara kerjanya, saya menilai Aladin sebagai aplikasi bank syariah digital yang paling nyaman digunakan dengan pola pemakaian terencana. Ia bukan aplikasi yang sebaiknya dibuka sambil terburu-buru, berpindah-pindah jaringan, atau menekan tombol berulang kali ketika layar belum memberi respons. Pengalaman terbaik muncul ketika saya memiliki koneksi stabil, waktu membaca yang cukup, dan tujuan yang jelas.
Kelebihan terbesarnya adalah akses rekening syariah melalui ponsel tanpa harus menjadikan kantor cabang sebagai pusat pengalaman. Itu memberi manfaat nyata bagi pengguna yang ingin memulai atau mengelola kebutuhan perbankan dari tempat yang lebih fleksibel. Namun, fleksibilitas tersebut datang bersama tanggung jawab: menjaga keamanan perangkat, memeriksa hasil tindakan, dan bersikap sabar ketika jaringan tidak mendukung.
Saya merekomendasikannya kepada teman yang mencari aplikasi bank syariah digital dan siap melakukan proses secara mandiri. Saya tidak akan merekomendasikannya sebagai pengganti otomatis untuk semua aplikasi keuangan, terutama bagi orang yang hanya ingin pembayaran instan atau sering berada tanpa koneksi yang layak. Dengan ekspektasi yang tepat, Aladin terasa sebagai alat perbankan yang masuk akal dan praktis; tanpa ekspektasi itu, ketergantungan pada jaringan dapat menjadi sumber frustrasi.
Pada akhirnya, keputusan memakai Aladin sebaiknya didasarkan pada kebutuhan utama, bukan hanya karena aplikasinya dapat dipasang gratis. Jika prinsip syariah, akses mobile, dan pengelolaan rekening adalah prioritas saya, aplikasi ini layak dicoba. Saya hanya akan memastikan proses penting dilakukan dalam kondisi koneksi yang baik, membaca setiap langkah dengan teliti, dan tidak menganggap layar yang lambat sebagai alasan untuk langsung mengulangi tindakan.
Kelebihan
- Pembukaan rekening dapat dilakukan secara digital tanpa perlu datang ke cabang.
- Menyediakan layanan perbankan yang mengikuti prinsip syariah.
- Antarmuka aplikasi cukup sederhana untuk pengguna pemula.
- Transfer dan pembayaran tagihan dapat dilakukan dari satu aplikasi.
- Tersedia fitur untuk memantau saldo dan riwayat transaksi dengan mudah.
Kekurangan
- Beberapa fitur mungkin memerlukan proses verifikasi identitas yang cukup panjang.
- Ketersediaan layanan dapat bergantung pada kestabilan koneksi internet.
- Tidak semua kebutuhan perbankan tersedia tanpa bantuan layanan pelanggan.
- Pengguna di wilayah tertentu mungkin mengalami keterbatasan akses layanan.
- Pembaruan aplikasi dapat mengubah tampilan dan posisi menu secara berkala.
FAQ untuk Aladin : Bank Syariah Digital
Apa itu Aladin: Bank Syariah Digital dan layanan apa saja yang tersedia?
Aladin: Bank Syariah Digital adalah aplikasi perbankan berbasis syariah yang dirancang untuk membantu pengguna mengelola kebutuhan finansial melalui ponsel. Di dalamnya, pengguna umumnya dapat membuka rekening, melakukan transfer, membayar tagihan, membeli pulsa atau produk digital, serta memantau saldo dan riwayat transaksi. Fitur yang tersedia dapat berubah sesuai pembaruan aplikasi dan ketentuan layanan bank.
Bagaimana cara membuka rekening di aplikasi Aladin: Bank Syariah Digital?
Pembukaan rekening dilakukan secara online melalui aplikasi, sehingga pengguna tidak selalu perlu datang ke kantor cabang. Biasanya Anda perlu menyiapkan kartu identitas yang masih berlaku, nomor ponsel aktif, alamat email, serta melakukan verifikasi data dan identitas, termasuk swafoto atau panggilan video apabila diminta. Pastikan koneksi internet stabil dan data yang dimasukkan sesuai dokumen resmi agar proses berjalan lancar.
Apakah Aladin: Bank Syariah Digital aman digunakan untuk transaksi perbankan?
Aplikasi ini dirancang dengan fitur keamanan perbankan digital seperti PIN, kata sandi, kode verifikasi, dan verifikasi identitas pada aktivitas tertentu. Namun, keamanan akun juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, OTP, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank. Gunakan aplikasi resmi, hindari jaringan Wi-Fi publik, dan segera hubungi layanan bantuan jika menemukan aktivitas mencurigakan.
Apakah semua transaksi di Aladin mengikuti prinsip perbankan syariah?
Aladin dikembangkan sebagai layanan bank syariah, sehingga produk dan transaksi yang ditawarkan mengikuti ketentuan serta prinsip syariah yang berlaku dalam operasional bank. Jenis akad, biaya administrasi, nisbah, batas transaksi, dan ketentuan setiap produk dapat berbeda. Sebelum menggunakan rekening, tabungan, pembiayaan, atau layanan lainnya, sebaiknya baca informasi produk dan akad secara teliti agar memahami hak, kewajiban, serta biaya yang mungkin dikenakan.
Apakah aplikasi Aladin: Bank Syariah Digital cocok untuk semua pengguna dan perangkat?
Aplikasi ini cocok bagi pengguna yang ingin mengakses layanan perbankan syariah secara praktis melalui Android atau iPhone, terutama untuk transaksi harian tanpa sering mengunjungi kantor cabang. Namun, perangkat harus memenuhi versi sistem operasi minimum yang ditentukan dan memiliki koneksi internet yang memadai. Pengguna juga perlu memiliki dokumen identitas yang valid serta nomor ponsel aktif untuk proses pendaftaran dan verifikasi akun.











